
重大主題分析
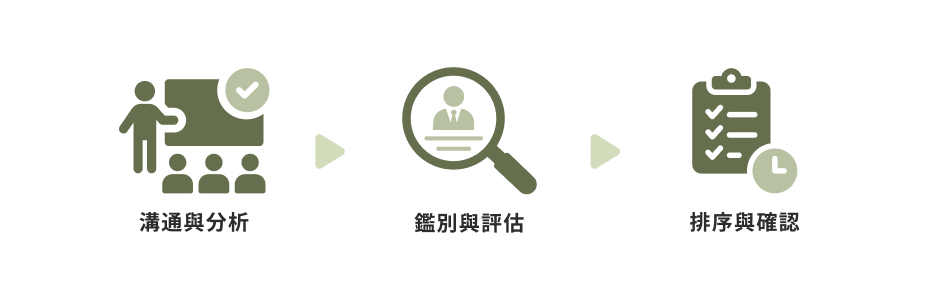
經由永續工作坊邀請誠信永續經營辦公室執行長與各工作小組成員,針對利害關係人對永續趨勢議題的回饋資訊,公司所面臨之各項永續議題風險與機會,及專家諮詢意見,評估永續衝擊之「顯著衝擊程度」,同時參酌IFRS財務衝擊程度結果,予以彙整分析報導順序,呈報誠信永續發展委員會,供其作為重大主題決議之依據。
重大主題排序與確認
誠信永續發展委員會經檢視經辨識之重大主題,再聽取公司永續發展行動方案、管理措施及指標與目標,進一步審酌利害關係人意見,及顧問專家諮詢意見後,就9項重大主題評估顯著衝擊分數且予以排序 (如下表),作為公司未來著重投入資源方向。
| 2024 年排序 | 2025 年排序 | 重大主題 | 衝擊面向 | 顯著衝擊程度 | IFRS 財務衝擊程度 |
|---|---|---|---|---|---|
| 8 | 1 | 數位金融與韌性 | 正向 | 10 | ● ● ● ● ● |
| 1 | 2 | 資訊安全 | 負向 | 9 | ● ● ● ● ○ |
| 9 | 2 | 綠色金融 | 正向 | 9 | ● ● ● ● ○ |
| 2 | 4 | 法令遵循 | 負向 | 8 | ● ● ● ○ ○ |
| 6 | 4 | 公平待客 | 正向 | 8 | ● ● ● ● ○ |
| 13 | 4 | 溫室氣體排放 | 正向 | 8 | ● ● ● ● ○ |
| 4 | 7 | 風險管理 | 負向 | 7 | ● ● ● ○ ○ |
| 10 | 8 | 員工照顧 | 正向 | 6 | ● ● ○ ○ ○ |
| 12 | 8 | 普惠金融 | 正向 | 6 | ● ● ○ ○ ○ |
註 1:2024年重大主題「數位金融創新技術與服務」與「營運持續」整合至2025年重大主題「數位金融與韌性」;2024年重大主題「永續金融」調整為2025年重大主題「綠色金融」;2024年重大主題「氣候變遷風險與機會」與「風險管理」整合至2025年重大主題「風險管理」;2024年重大主題「人權政策推動」的員工層面、「世代交替」與「職業安全衛生」整合至2025年重大主題「員工照顧」;2024年重大主題「人權政策推動」的客戶層面與「社會公益活動或計畫」整合至2025年重大主題「普惠金融」。
註 2:依 GRI Standard 規定描述 GRI 特定主題的「衝擊面向」,如正向與負向衝擊。
註 3:IFRS 財務衝擊程度,層級如下表。
註 2:依 GRI Standard 規定描述 GRI 特定主題的「衝擊面向」,如正向與負向衝擊。
註 3:IFRS 財務衝擊程度,層級如下表。
| 財務衝擊程度 | 財務價值 (新臺幣/萬元) |
|---|---|
| ● ○ ○ ○ ○ | 0~100 |
| ● ● ○ ○ ○ | 101~1,000 |
| ● ● ● ○ ○ | 1,001~5,000 |
| ● ● ● ● ○ | 5,001~10,000 |
| ● ● ● ● ● | 10,001 以上 |
重大主題對照
以排序重大性議題為基礎,對應國際準則(GRI)、氣候變遷財務衝擊指引(TCFD)、國際永續會計準則(SASB)及聯合國17項永續發展目標(SDGs)等,如下表。
□直接 △間接 ○商業
| 項目 | 對應GRI 特定主題 | 價值鏈衝擊 | 衝擊面向 | 聯合國 永續指標 SDGs | 對應 章節 | ||||||
|---|---|---|---|---|---|---|---|---|---|---|---|
| 內部 | 外部 | ||||||||||
| 員工 | 客戶 | 股東投資者 | 供應商 | 政府機關 | E | S | G | ||||
| 數位金融 與韌性 | 自訂主題 | □ | ○ | △ | ○ | △ | - | 潛在 實際 | - | SDG 8 SDG 17 | 6.3 6.4 |
| 資訊安全 | GRI 418 | □ | □ | △ | □ | △ | - | 潛在 | - | - | 6.1 |
| 綠色金融 | GRI 201-2 GRI 203 | □ | △ | △ | - | △ | - | 實際 | - | SDG 8 SDG 12 SDG 17 | 4.2 |
| 法令遵循 | 自訂主題 | □ | ○ | □ | △ | △ | - | - | 潛在 | SDG 5 | 3.3 |
| 公平待客 | GRI 417 | □ | □ | △ | - | △ | - | 實際 | - | SDG 8 SDG 12 | 8.1 |
| 溫室氣體排放管控 | GRI 302 GRI 305 | △ | - | △ | ○ | △ | 實際 | - | - | SDG 13 | 5 |
| 風險管理 | 自訂主題 | □ | △ | △ | ○ | △ | 潛在 | - | 潛在 | SDG 12 SDG 13 | 3.2 4.1 |
| 員工照顧 | GRI 201-3 GRI 401 GRI 402 GRI 403 GRI 404 GRI 405 | □ | - | △ | ○ | △ | - | 潛在/實際 | - | SDG 5 SDG 8 | 7.1 7.2 7.4 |
| 普惠金融 | GRI 203 | □ | □ | △ | - | △ | - | 實際 | - | SDG 8 SDG 12 SDG 17 | 8.2 |
| 註 1:依 GRI Standard 規定描述 GRI 特定主題的「公司衝擊程度」,如正面與負面衝 擊,及「發生可能性」如實際與潛在風險之兩構面進行評估。 註 2:依 GRI Standard 規定描述 GRI 特定主題的衝擊邊界及評估利害關係人間之關聯 性,分為三個涉入程度:是否直接造成此衝擊、與其他群體共同促成間接衝擊,或透過其商 業關係與此衝擊有關聯。 註 3:經永續發展委員會決議響應 17 項聯合國永續發展目標(SDGs)中之 SDG 5(性別平 等)、SDG 8(合適的工作及經濟成長)、SDG 12(責任消費及生產)、SDG 13(氣候行 動)與 SDG 17(多元夥伴關係),本公司持續努力回應前述永續發展目標。 | |||||||||||
針對重大性主題訂定關鍵指標與短,中長期目標(詳見2024年永續報告書P.25)
PDF